درآمد دندانپزشکی و هزینه های واقعی راه اندازی مطب
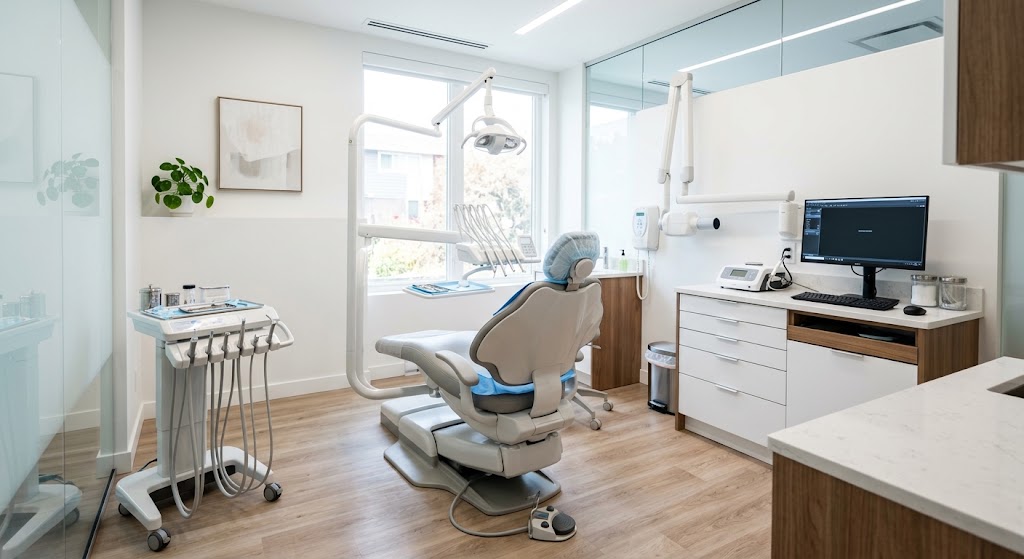
در ذهن عموم مردم، درآمد دندانپزشکی رقمی است که از ضرب تعداد مراجعان در تعرفهی خدمات به دست میآید. تصویری که خود دندانپزشک از وضعیت مالی مطبش دارد، معمولاً با این رقم فاصلهی زیادی دارد.
دلیل این فاصله در تعرفه نیست، بلکه در ساختار هزینههای مطب است. بخش قابل توجهی از درآمد ناخالص، پیش از آنکه به دست پزشک برسد، صرف هزینههایی میشود که در محاسبهی بیرونی دیده نمیشوند.
هزینه های ثابت راه اندازی
راهاندازی یک مطب پیش از اولین مراجعهکننده، سرمایهگذاری قابل توجهی میطلبد و بخش عمدهی آن یکباره پرداخت میشود.


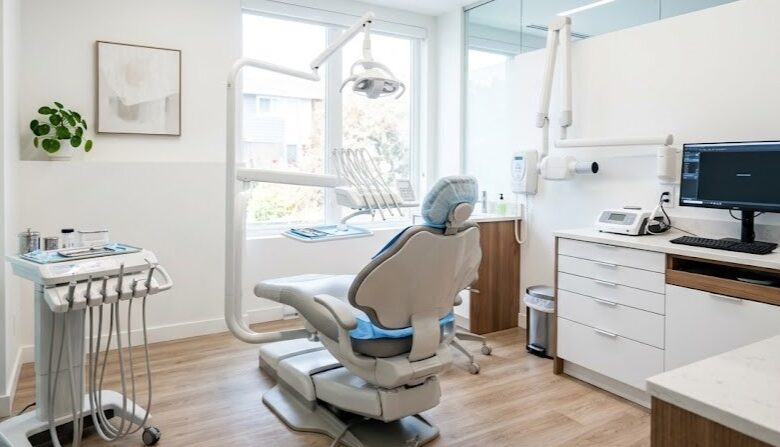
یونیت دندانپزشکی گرانترین قلم این دسته است و قیمت آن بر اساس برند و امکانات، دامنهی وسیعی دارد. دستگاه رادیوگرافی، اتوکلاو، آمالگاماتور، لایت کیور و ابزار جراحی، اقلام بعدی هستند که هر کدام سهم خودشان را از سرمایهی اولیه میگیرند.
هزینهی ملک در بسیاری موارد از مجموع تجهیزات بیشتر است، چه به شکل خرید و چه رهن و اجاره. به این موارد باید هزینهی تجهیز فضای انتظار، سیستم تهویه و مجوزهای لازم را هم اضافه کرد.
هزینه های جاری ماهانه
این دسته هر ماه تکرار میشود و مستقیماً از درآمد کسر میشود. مواد مصرفی سنگینترین قلم آن است و شامل کامپوزیت، آمالگام، مواد قالبگیری، بیحسی، دستکش و ماسک میشود. حقوق دستیار و منشی قلم دوم است و در مطبهای پرمراجعه به چند نفر میرسد.
اجاره یا قسط ملک، آب و برق و گاز، هزینهی نگهداری تجهیزات و مالیات، بقیهی این دسته را تشکیل میدهند. هزینهی خدمات لابراتوار هم برای مطبهایی که کار پروتز انجام میدهند، سهم قابل توجهی دارد.
استهلاک تجهیزات، هزینه ای که فراموش می شود
این قلم در محاسبات بسیاری از پزشکان جوان وجود ندارد، در حالی که یکی از واقعیترین هزینههای مطب است. هر دستگاه عمر مفیدی دارد و پس از چند سال باید تعمیر اساسی یا جایگزین شود. یونیتی که ده سال کار میکند، در واقع سالانه بخشی از ارزشش را از دست میدهد و آن بخش، هزینهی همان سال است، نه هزینهی سال خرید.
روش درست محاسبه این است که قیمت هر دستگاه بر عمر مفید آن تقسیم شود و سهم سالانه در محاسبهی سود لحاظ شود. مطبی که این قلم را حساب نمیکند، سود خود را بیشتر از واقع میبیند و در زمان نیاز به تعویض تجهیزات با کمبود سرمایه روبهرو میشود.
چرا هزینه های مطب با نرخ ارز حرکت می کند؟
اینجا عاملی وارد محاسبه میشود که ساختار مالی مطب را از بسیاری کسبوکارهای دیگر متفاوت میکند.
بخش بزرگی از تجهیزات دندانپزشکی و همچنین بخش مهمی از مواد مصرفی وارداتی هستند. قیمت این اقلام نه با تورم عمومی داخلی، بلکه با نرخ ارز حرکت میکند. در دورههایی که تورم عمومی آرام است اما نرخ ارز جهش میکند، هزینهی مطب سریعتر از سایر هزینههای اقتصاد بالا میرود.
نتیجهی این ساختار یک عدم تطابق است. درآمد مطب کاملاً ریالی است و تعرفهها هم با فاصله و بهصورت سالانه بازنگری میشوند، در حالی که بخش مهمی از هزینهها عملاً ارزی است و بلافاصله واکنش نشان میدهد.
همین عدم تطابق توضیح میدهد چرا در جهشهای ارزی، فشار مالی روی مطبها در کوتاهمدت زیاد میشود. تعرفه با تأخیر بالا میرود و هزینه بدون تأخیر.
زمان بندی خرید تجهیزات و رصد نرخ ارز
کسی که یک هزینهی سرمایهای بزرگ با وابستگی ارزی در پیش دارد، دستکم باید روند نرخ ارزهای مرجع را دنبال کند تا زمان خرید تجهیزات را بهتر انتخاب کند. روند قیمت این ارزها روی پلتفرمهای تحلیلی قابل رصد است، برای نمونه https://errante.net/fa/metatrader-vs-tradingview/ که امکان دیدن نمودار و رصد بازار را مقایسه کرده است.
این روش در عمل میتواند تفاوت قابل توجهی ایجاد کند. برای مثال، خرید یک یونیت در فاصله چند ماه، بسته به تغییرات نرخ ارز، ممکن است هزینه نهایی متفاوتی داشته باشد. البته این موضوع به معنای پیشبینی نرخ ارز نیست، بلکه به معنای پرهیز از خرید در روزهایی است که نرخ ارز با سرعت زیادی افزایش پیدا کرده است.
نقطه سر به سر مطب و روش محاسبه آن
عددی که هر مطب باید بداند، نقطهی سر به سر آن است، یعنی حداقل درآمد ماهانهای که هزینههای جاری بهعلاوهی سهم استهلاک را پوشش میدهد.
محاسبهاش ساده است. مجموع هزینههای ثابت ماهانه با سهم ماهانهی استهلاک جمع میشود و حاصل بر میانگین درآمد هر مراجعهکننده تقسیم میشود. نتیجه، تعداد مراجعهکننده است که مطب برای رسیدن به نقطهی صفر لازم دارد.
دانستن این عدد دو کاربرد دارد. اول اینکه مشخص میکند مطب در ماههای کممراجعه چه وضعیتی دارد و دوم اینکه معیار سنجش تصمیمهای بعدی میشود، مثل اینکه استخدام یک دستیار دیگر چند مراجعهکننده اضافه لازم دارد.
فاصله میان سال های اول و سال های بعد
سالهای ابتدایی مطب معمولاً کمبازدهترین دوره هستند و این موضوع در محاسبات اولیه کمتر لحاظ میشود.
دو دلیل این وضعیت را میسازند. اول اینکه جمع شدن مراجعهکننده ثابت زمان میبرد و دوم اینکه بازپرداخت سرمایهی اولیه یا تسهیلات، در همان سالها سنگینترین بار را دارد.
به همین دلیل، محاسبهی بازدهی مطب باید در افق چند ساله انجام شود، نه در سال اول. مطبی که در سال اول فقط هزینههایش را پوشش میدهد، لزوماً سرمایهگذاری بدی نبوده است.
سودآوری مطب بیشتر تابع مدیریت هزینه است
آنچه در نهایت سودآوری مطب را تعیین میکند، بیشتر از تعرفه، مدیریت هزینه و زمانبندی خرید تجهیزات است. دو مطب با تعرفهی یکسان و تعداد مراجعهکننده مشابه میتوانند حاشیهی سود کاملاً متفاوتی داشته باشند. عواملی که این تفاوت را رقم میزنند، خرید هوشمندانهی مواد مصرفی، نگهداری منظم تجهیزات برای افزایش عمر مفید آنها، و انتخاب زمان مناسب برای سرمایهگذاریهای بزرگ است.